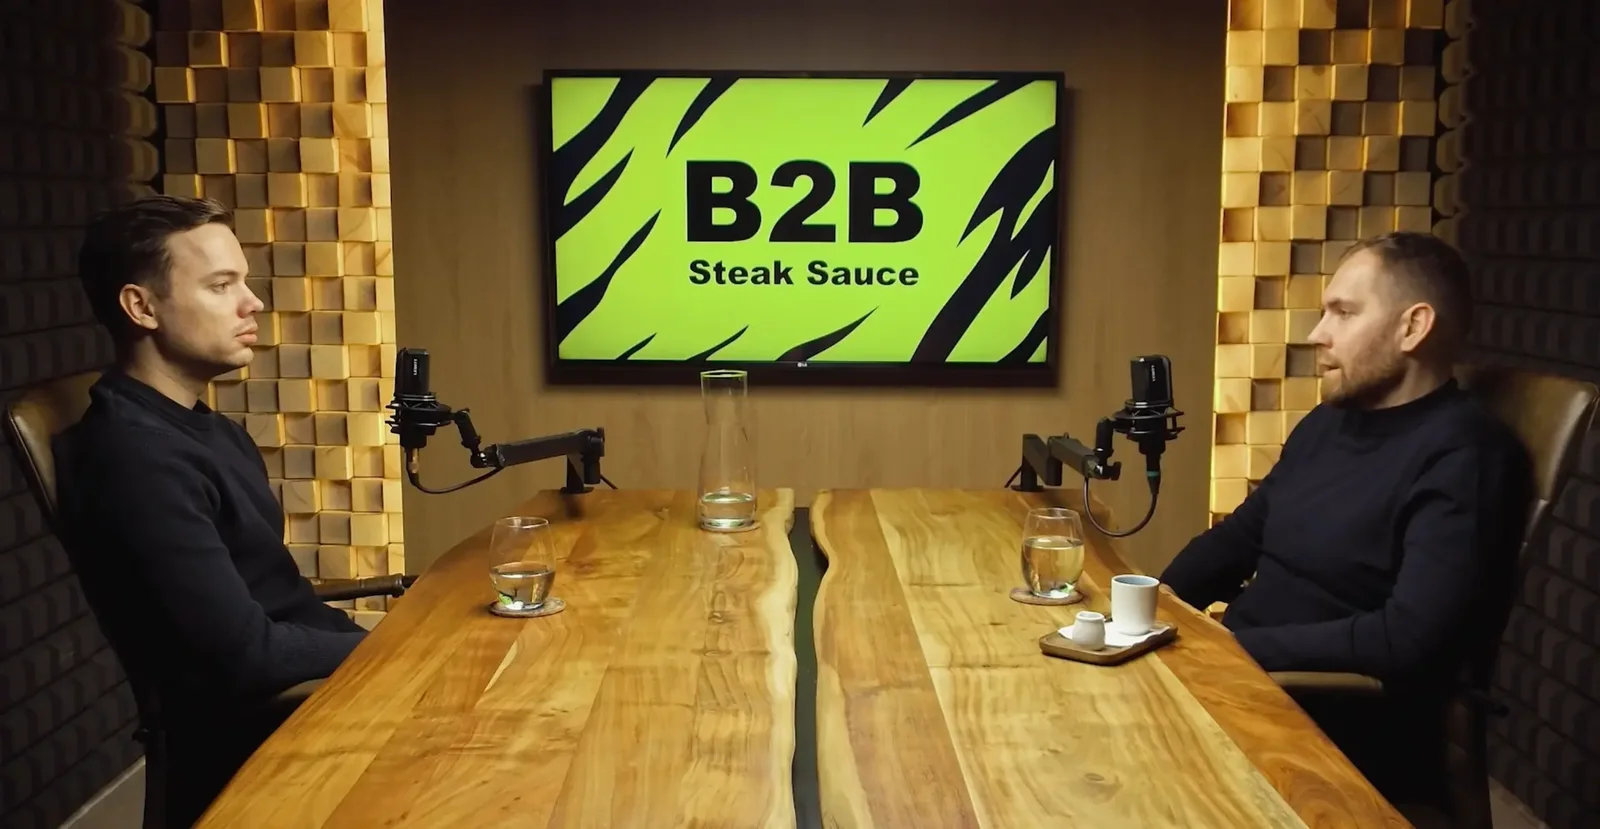
Vollständiges Transkript (Deutsch)
Das Gespräch wurde auf Slowakisch aufgezeichnet; dies ist eine deutsche Übersetzung von Kraftvertising. Der Firmenname, transkribiert als „EKEJS“ und „EKS“, wurde in Accace korrigiert. In Klammern gesetzte Anmerkungen kennzeichnen Formulierungen oder Namen, die in der Quelle unklar waren. In der Schnellfeuerrunde hat die Quelle einige Fragen und Antworten zusammengeführt, sodass diese aus dem Kontext getrennt wurden. Die Folge wurde am 18. Februar 2025 veröffentlicht und dauert 53 Minuten.
Vom Junior-Steuerberater zum Geschäftsführer
Martin Brath: Ich begrüße alle zu unserer neuen Folge von B2B Steak Sauce. Bei mir ist Peter Pašek, der Geschäftsführer von Accace. Peťo, willkommen.
Peter Pašek: Danke, dass du mich hast, hallo.
Martin Brath: Peťo, Sie sind seit 2006 Teil von Accace, einem Beratungsunternehmen [transkribiert als „projedeňská“]. Könnten Sie uns ein wenig durch Ihren Werdegang und Ihre Anfänge erzählen? Die Firma hatte schon eine gewisse Größe, Sie haben dort als Junior angefangen und sich im Grunde bis zum Geschäftsführer hochgearbeitet, und Sie sind jetzt eine relativ große Firma. Wie ist das gelaufen?
Peter Pašek: Nun, es war Zufall, ich würde sagen, immer irgendwie Zufall. Ich formuliere es so: Ich arbeitete noch neben der Uni in einer kleineren Beratungsfirma und sah zufällig irgendwo eine Anzeige, dass dort ein Steuernachwuchs gesucht wurde. Ich war bei einer kleineren Beratungsfirma und habe dort Buchhaltung gemacht. Ich habe mich dort wohl gefühlt, die Buchhaltung hat mir schon immer Spaß gemacht. Und ich kam quasi zum Vorstellungsgespräch, und dort saßen damals der Gründer von Accace, Jirko Majer, zusammen mit meinem ehemaligen ersten Steuerchef. Und das ganze Interview drehte sich hauptsächlich um [unklar], wer ich war und so weiter, und die einzige Bedingung, die ich hatte, war, dass ich immer Transaktionsarbeit machen wollte. Ich war schon immer fasziniert von der Buchhaltung, ich war fasziniert von Aktien, Wertpapieren, und bei dieser anderen Beratungsfirma, die einfach nur eine kleine Beratungsfirma war, gab es keine Chance, dass so etwas passieren würde. Also kam ich zum Vorstellungsgespräch, erzählte ihnen [unklar] und fragte, ob sie irgendwelche Transaktionen durchgeführt hätten und ob sie mich diese durchführen lassen würden.
Damals war ich, und das ist das Paradoxe, etwa 23, 24 Jahre alt. Und sie antworteten mit Ja. Ich weiß nicht, ob es wahr ist, niemand wird jetzt sagen können, ob es wahr ist, aber die Wahrheit war, dass es mich überzeugt hat: Okay, sie machen Transaktionsarbeit und lassen mich das machen. Und die Wahrheit ist, dass ich zwei Monate, nachdem ich zu Accace kam – also zwei Monate, es war irgendwo im September, ich kam im Oktober, November – meine erste Unternehmenstransaktion durchführte, es war der Verkauf eines Unternehmens oder eines Teils eines Unternehmens. Zu diesem Zeitpunkt tauchte ein deutscher Kunde auf, und die ganze Sache verlief wie von selbst. Aber es war wirklich ein Zufall, dass ich Transaktionsarbeit leisten wollte, und den bekam ich im Grunde zwei Monate nach meinem Eintritt in die Firma. Und dann ging es schnell. Ich scherze, dass es ein goldenes Zeitalter war, weil damals alles wuchs. Wenn also jemand arbeiten wollte und viel arbeitete, dann konnte sich jeder in diesem Geschäft weiterentwickeln.
Und ich denke, wir waren eine wirklich kleine Gruppe von Leuten, die unglaublich hart gearbeitet haben und es genossen haben. Ein paar Kollegen sind im Grunde aus dieser Zeit geblieben. Und ich erinnere mich, dass meine Eltern mich fragten: „Hör zu, warum gehst du am Samstag zur Arbeit?“ Und ich wusste im Grunde nicht, warum ich am Samstag arbeiten sollte. Das war das Paradoxe: Wir gingen von Montag bis Freitag zur Arbeit und auch Samstag. Wir gingen zur Arbeit, wir aßen, der Samstag ging zu Ende, wir gingen nach Hause und niemand wusste warum. Niemand hat uns gezwungen, niemand hat es als Überstunden gewertet. Und die Zeiten waren so, dass, als wir der Europäischen Union beitraten usw., einfach eine große Anzahl von Unternehmen hierher strömten und große Beratungsfirmen, mittelgroße Beratungsfirmen wuchsen, und wir wuchsen genauso. Das heißt, es ging tatsächlich darum, dass jemand zum Telefon greift, sagt, dass er es tun möchte, den Vertrag unterschreibt und es tut. Das waren also die goldenen Zeiten und daraus ist die ganze Sache entstanden.
Und dann war der größte Effekt oder der größte Sprung meiner Meinung nach die Zeit, die ich die erste Finanzkrise nenne, 2008–2009, als es mir im Grunde gelang, große Kunden zu gewinnen, und von da an wuchs es weiter, wie ein Schneeball. Und ich bin genau den klassischen Weg gegangen: Ich habe angefangen, Steuern zu erheben. In relativ kurzer Zeit stieg ich zum Leiter der Steuerabteilung auf, begann mit der Leitung der Steuerberatung, dann meiner gesamten Beratungsabteilung und wechselte dann in die MD-Position, also zu jemandem, der für die gesamte Branche verantwortlich ist. Nach und nach wurde ich Partner, sowohl auf lokaler als auch auf globaler Ebene, und von da an ging es irgendwie weiter. Die Entstehungsgeschichte war also: Im goldenen Zeitalter, und wir hatten auch Glück, waren wir vorbereitet, und die Generation damals war anders, die Motivation war anders, es ist schwer zu beschreiben und die Menschen von heute können es nicht verstehen. So würde ich es heute sagen. Okay, aber ich nehme an, Sie sind vor allem deshalb aufgestiegen, weil Sie hart gearbeitet haben und ein ausgezeichneter Steuermann waren.
Wahrscheinlich ja. Ich sage nicht von mir selbst, dass ich schlecht bin, und ich glaube auch nicht, dass ich ein schlechter Steuermann bin, aber es ging immer darum, und vielleicht gibt es eine Parallele zu dem Sport, den ich gemacht habe, dass ich wahrscheinlich bereit war, weiter über die Grenzen dessen hinauszugehen, was ein Mensch tun kann. Das heißt, ich hatte nie ein Problem, ich habe mich nie beschwert, und ich habe all diese Dinge eher als Herausforderung gesehen, nicht als etwas wie „Jetzt muss ich das machen“, sondern vielmehr habe ich diese Dinge genossen, und ich gebe zu, dass ich es immer noch tue, auch wenn es nicht mehr so ist wie früher, aber ich habe es absolut geliebt, als ein neuer komplizierter Kunde hereinkam. Also für mich, einen neuen komplizierten Kunden, wollte ich es in die Hände bekommen, ich wollte es ausprobieren, ich wollte diese Dinge ausarbeiten, und dann würde ich es weitergeben auf. Das hat mir am meisten Spaß gemacht, und am Anfang war alles neu. Das bedeutet, dass es unter diesem Gesichtspunkt großartig war, dass alles neu war und es viel davon gab, aber dass es viel davon gab, störte mich nicht.
Das ist wahrscheinlich der Unterschied, dass viele Leute nach einiger Zeit den Sinn bekommen und sagen, dass es das nicht wert ist. Irgendwie störte es mich nicht, ich war daran gewöhnt und dieser Trott – ich spreche vom Sport – ich habe Hockey gespielt, und im Hockey war es ein Trott, es war einfach ein Trott, und wenn jemand diesen Trott durchgemacht hat, denkt man, dass der Trott in der Geschäftswelt unvergleichlich einfacher ist als in der Sportwelt, also ist das vielleicht der Unterschied.
Martin Brath: Auf jeden Fall unterscheiden sich die Fähigkeiten, die ein Geschäftsführer braucht, ein wenig von denen, die man braucht, um ein ausgezeichneter Steuerfachmann zu sein. Ich gehe also davon aus, dass man durch die Ränge aufgestiegen ist, weil man gut war in dem, was man tut, aber letztendlich in eine Position gelangt ist, die völlig andere Fähigkeiten erfordert. Wie geht man damit um, wie verbessert man sich als Führungskraft, wie führt man so ein Unternehmen?
Peter Pašek: Meine Kollegen werden bestimmt lachen, wenn sie das hören. Ich glaube nicht, dass ich ein guter Manager bin, und das gebe ich auch zu. Ich denke, meine Stärke liegt darin, dass ich mich stärker auf das Fachwissen und die beruflichen Angelegenheiten vertiefe. Ich denke, das ist meine Stärke. Auf der anderen Seite gibt es ein Sprichwort, das auf mich zutrifft: Ich habe es sogar patentieren lassen, ich habe ein Markenzeichen darauf, und das ist der Satz „Für mich in Ordnung.“ „Für mich in Ordnung“ bedeutet, dass ich bei der Auswahl eines Kollegen, mit dem ich zusammenarbeiten möchte, ihm voll und ganz vertraue. Und diese Person hat grundsätzlich absolute Freiheit und Entscheidungsbefugnis in dem gesamten Bereich, für den sie verantwortlich ist. Das heißt, ich habe das Glück, Kollegen in den einzelnen Bereichen zu haben, egal ob es sich um Leiter der Steuerabteilungen oder um Verantwortliche einiger Supportabteilungen, Supportfunktionen handelt, denen volles Vertrauen und Autorität entgegengebracht wird. Und jetzt treffen sie diese Entscheidungen, und einige Dinge haben sie natürlich genehmigt, oder sie beraten sie mit mir, aber in diesen Angelegenheiten haben sie absolute Freiheit.
Das heißt, ich sehe mich überhaupt nicht als einen Menschen, der die Dinge mit eiserner Hand führen würde, auf keinen Fall, sondern ich lasse den Dingen ihren Lauf, und ich halte mich auch nicht für einen guten Manager; Ich mag lieber Dinge, die wirklich am Anfang stehen, an den komplizierten Anfängen. Da kann ich die Ärmel hochkrempeln, ich mache lieber Dinge selbst, als sie zu delegieren, aber das ist genau das Skillset, das ein guter Manager nicht mitbringt. Aber ich habe das Glück, dass ich jetzt in der Lage bin, die Dinge auszuwählen, die mir Spaß machen, und das zu tun, was mir Spaß macht. Und die Dinge, die mir keinen Spaß machen, kann ich delegieren, aber paradoxerweise an Menschen, die daran Freude haben, also haben wir es gut verteilt. Aber ich glaube nicht, dass ich ein guter Manager bin, das war ich nie und ich glaube auch nicht, dass ich es sein werde, und das Paradoxe ist, dass das, was ich studiert habe – ich habe Betriebswirtschaftslehre studiert –, und das ist meiner Meinung nach das Schlechteste, das Schlimmste von allem.
Martin Brath: Und die Studien hatten wahrscheinlich wenig damit zu tun, was man in der Realität tun würde. Auf jeden Fall wächst die Firma sehr erfolgreich und Sie sind groß, also funktioniert das Managementsystem, das Sie haben, offensichtlich?
Peter Pašek: Ich hoffe es, ich hoffe es, ich meine, ja, es funktioniert, und ich freue mich für meine Kollegen, vor allem, das ist wirklich das Richtige.
Warum er den Startup Accelerator mitbegründet hat
Martin Brath: Okay, ASON, der Accelerator, bei dem Sie auch Gründungspartner sind [transkribiert als „Ola Dom, Ace On“]. Warum hast du es gefunden?
Peter Pašek: Eigentlich ist es eine Geschichte, die von zwei Seiten kommt. Eine Sache ist, dass wir umfangreiche Beratungstätigkeiten für verschiedene Fonds durchgeführt haben, die in unserer Region investiert haben, also haben wir sie vertreten, sei es bei verschiedenen DDs, Due Diligences, wenn sie versuchten, in Startups zu investieren, oder wir haben sie in verschiedenen Beratungsteilen und -bereichen vertreten. Und da kamen wir im Grunde mit sehr vielen Gründern aus unserer Region in Kontakt, bei denen wir sahen, dass das Wissen über Startups erschreckend dürftig ist. Und wir haben uns oft gesagt, na ja, wenn man das unterschreibt, ist das wirklich schlecht, um es höflich auszudrücken. So entstand damals irgendwie eine Idee: Lasst uns so etwas wie ein Programm aufsetzen. Man nannte es Accelerator, es hieß damals nicht ASON, es war Accace LIFE, was so etwas wie unsere CSR-Aktivität war, also jungen Start-up-Unternehmern zu helfen, damals hauptsächlich aus der Slowakei, dann eher aus der Tschechoslowakei, und ihnen dabei zu helfen, ein Programm zu erstellen, in dem wir sie ausbilden und helfen, und wir sind im Grunde so weit gegangen, dass wir, und das gilt auch heute noch, Start-ups helfen, bis sie etwas Geld aufbringen, kostenlos, wir geben ihnen Ratschläge, helfen ihnen und versuchen, die Community aufzubauen, damit etwas dabei herauskommt davon hier.
Und auf der anderen Seite war da Janko Kasper aus Ozaki [wie transkribiert; später „ZAKA“], der zu dieser Zeit ein Family Office hatte und heute, so könnte man sagen, über einen erfolgreichen eigenen Fonds verfügt, in dem sie etwas Kapital von externen Investoren beschafften, und er suchte nach so etwas wie einem Beschleuniger, der in sein Puzzle passte, das heißt, sie sind wie ein VC, aber in unserem tschechoslowakischen Raum muss ich sagen, dass ZAKA zwar überhaupt nicht mehr tschechoslowakisch ist, und auch nicht unser Beschleuniger, aber zu dieser Zeit braucht man einfach, um mit den großen Fonds zu konkurrieren nach Startups in der Pre-Seed- und Seed-Phase zu suchen, also wirklich in der Anfangsphase, und ein Accelerator ist dafür wirklich gut. Es kann Talente anziehen, filtern und so weiter. Also kam Janko tatsächlich auf die Idee: Warum nicht etwas gemeinsam machen und ihm eine strukturierte Kultur, einen professionellen Rahmen und dergleichen geben, und so wurde ASON geboren, und ich kann sagen, dass ASON derzeit ein normal funktionierendes Unternehmen ist, so wie es sein sollte, mit einer absoluten Reichweite über Tschechien und die Slowakei hinaus.
Wir haben Hunderte von Anwendungen in jedem Stapel. Die Bewerber kommen im Wesentlichen aus Usbekistan, Georgien, Aserbaidschan, Polen und Portugal, wir hatten sogar amerikanische Startups, aber hauptsächlich kommt es aus der Region Europa, Nordafrika, vielleicht auch aus dem Nahen Osten und Zentralasien. Die Tschechoslowakei ist paradoxerweise das Minimum, da die Förderung in der Tschechoslowakei auch nicht so stark ist. Und das Ziel ist, wenn nicht der größte, so könnte man sagen, einer der größten europäischen Beschleuniger zu bauen, das ist unser Ziel, wo wir es im Grunde so machen wollen, wie Y Combinator es im Ausland macht, in den USA, also eine große Anzahl von Bewerbungen bekommen, sie filtern, eine Gruppe von Talenten finden, mit denen wir zusammenarbeiten wollen, jedem von ihnen eine Investition geben und am letzten Demo-Tag verschiedene Fonds einladen, aber nicht Fonds aus unserer Region, natürlich auch unserer, sondern hauptsächlich aus dem Ausland, und sie möglicherweise lassen investieren. Es ist also ein normales Unternehmen mit allem, was es haben sollte.
Das Ziel besteht also im Grunde darin, Talente für uns zu gewinnen, sie zu finden, zu entdecken, damit zu arbeiten, und dann werden wir sehen, was passiert. Es ist also eine Kombination aus unserem Accace LIFE, der CSR-Aktivität, Janko Kasper, ZAKA, wir haben uns zusammengetan, und jetzt denke ich, dass es bisher relativ nach den Vorstellungen läuft, die wir hatten.
Martin Brath: Es hat also auch einen finanziellen Anreiz, und es ist nicht nur eine Wohltätigkeitsaktion, wie es am Anfang klang, dass slowakische Unternehmer, ich bin da draußen, nicht wissen, was sie unterschreiben sollen.
Peter Pašek: Nun, wir positionieren uns immer noch als Accace, also lassen Sie es mich auseinanderhalten: ASON ist ausdrücklich ein Unternehmen wie jedes andere, was bedeutet, dass es einen Anreiz gibt, wir wollen in ein Startup investieren, das später ausscheidet, und wir werden dafür eine Belohnung erhalten, das ist die Mission von ASON. Andererseits machen wir viele Aktivitäten, sowohl als ASON als auch als Accace, wobei wir im Vergleich zu ASON paradoxerweise eine große Anzahl von Dingen tun, die kostenlos sind, und wir bilden weiter, und das vermeiden wir nicht. Und diese Bildung richtet sich genau an die Startup-Leute in unserer Region, denn wir wollen dieser Region helfen. ASON ist also ausdrücklich ein nicht nur tschechoslowakisches Unternehmen, sein Interesse liegt also darin, Talente in der weiteren Region und nicht in Europa zu finden. Und dann haben die Aktivitäten, die daneben laufen, auch einen Anreiz, bzw. den Punkt, dass wir irgendwie helfen wollen, und das machen wir kostenlos und das funktioniert bis heute, sodass sich beides nicht gegenseitig ausschließt.
Die größten finanziellen Fehler von Startups und deren Wertsteigerung
Martin Brath: Okay. Was sind die größten finanziellen Fehler, die Sie sehen, wenn Sie diese Startups beraten?
Peter Pašek: Die größten Fehler? Zunächst einmal besteht der größte Fehler darin, dass Menschen sich manchmal als Startup betrachten und überhaupt kein Startup sind. Das Erste, das Allererste – und jetzt erkläre ich, was das falsche Verständnis ist – sehr oft kommt jemand zu uns, der sich selbst als Startup bezeichnet, und ich betrachte ein Startup als etwas, in das ein VC investieren würde, was bedeutet, dass es jede Menge Definitionen dafür gibt, was als Startup gilt, aber für mich ist ein Startup etwas, oder ein Projekt, eine Idee, oder eine Gruppe von Menschen oder ein Unternehmen, in das ein VC bereit wäre zu investieren. Und zunächst versuchen wir diesen Startup-Leuten zu erklären, wie VCs funktionieren. was die Logik ihres Investierens ist, was sie erwarten, welche Renditen sie erwarten und ob ihr Projekt überhaupt den Anspruch hat, so etwas zu erreichen. Wenn jemand versteht, dass es sich aus dieser Sicht nicht um ein Startup handelt, heißt das nicht, dass es sich um ein schlechtes Unternehmen handelt, sondern nur, dass der Weg, den er einschlagen sollte, ein anderer ist.
Der Zweck eines Startups besteht also darin, Kapital zu beschaffen, denn ohne dieses Kapital kann es nicht skalieren, nicht wachsen, aber das bedeutet nicht, dass, wenn ich ein Unternehmen gründe, sagen wir, ein Restaurantgeschäft gründe, auch wenn es vielleicht eine sehr schlechte Entscheidung ist, aber jemand sie hat, dann das kein Startup ist, aber das bedeutet nicht, dass es nicht funktionieren kann, nur der Weg, auf dem dieses Unternehmen geführt werden sollte, sollte völlig anders sein. Deshalb versuchen wir ihnen zu Beginn zu erklären, was ein Startup ist und was nicht, denn viele dieser Unternehmer verschwenden unnötig viel Zeit mit der Suche nach einem Investor, der Kontaktaufnahme mit Investoren und verbrennen Geld und Zeit für etwas, das überhaupt nicht benötigt wird. Und danach gibt es noch viel mehr Schritte, aber am Anfang besteht das ganz grundlegende Problem darin, dass das Wort „Startup“, dieses Schlagwort, auf fast alles angewendet wird, aber nur eine kleine Gruppe dieser Projekte oder dieser Leute überhaupt als Startup bezeichnet werden kann.
Das ist also das erste. Und dann natürlich die Finanziellen, dass sie überhaupt nicht planen können, wie viel Geld sie tatsächlich haben, bis sie von einer Stufe zur nächsten gelangen. Diese Art von Cashflow-Management und so weiter, das ist ein anderes Thema. Aber eigentlich geht es am Anfang darum. Und dann ist da noch diese finanzielle Frage von mir, die mir am besten gefällt: Mir sollte jemand beschreiben, was sein Endziel ist und was er davon erwartet. Und jetzt versuchen Sie, diese Leute zu steuern, sie fangen an, Ihnen zu sagen, dass sie es tun, weil sie die Welt verändern wollen und so weiter, und ich sage, natürlich möchte jeder die Welt verändern, jeder möchte Gutes tun und so weiter, aber aus finanzieller Sicht gibt es nur zwei Szenarien: Entweder Sie möchten ein Unternehmen gründen, das Sie verkaufen möchten, oder Sie möchten ein Unternehmen gründen, das so viel Geld in Form von Dividenden generiert, dass es Sie ernährt. Das sind also die beiden Endspiele, die eine Person wählen kann, und beide haben gemeinsam, dass man versucht, den Wert des Unternehmens zu maximieren, und dann im nächsten Schritt versuchen wir, ihm zu erklären, was der Wert eines Unternehmens ist, welche Parameter er in diesem Wert wahrnimmt, und jetzt spreche ich nicht über den Preis, denn der Preis ist etwas anderes als der Wert.
Und jetzt versucht man ihnen zu zeigen, wie sie den Wert des Unternehmens steigern können, was zu tun ist und so weiter, aber das sind die weiteren Phasen. Am Anfang geht es eigentlich nur darum, ihnen zu sagen, ob es ein Startup ist oder nicht, und wenn nicht, wie der Weg ist und was zu tun ist.
Martin Brath: Und wie kann ich, vereinfacht gesagt, den Wert meines Unternehmens steigern?
Peter Pašek: Sagen Sie vor allem, was der Unterschied zwischen Wert und Preis ist, denn diese beiden Wörter werden oft verwechselt. Der Preis ist das, was jemand bereit ist, für etwas zu zahlen. Ich kann also ein Unternehmen verkaufen und ein Unternehmen kaufen, und ich kaufe und verkaufe für den Preis. Das ist ein vereinbartes Vielfaches von etwas oder eine feste Summe. Der Wert wird immer durch, das ist ein Fachbegriff, diskontierten Cashflow angegeben, aber in der Praxis bedeutet das, dass die Anlageklasse oder das Unternehmen, wenn wir von einem Unternehmen sprechen, in der Zukunft einen gewissen Cashflow generieren muss. Wichtig ist also, dass es Cashflow generiert, es ist wichtig, dass es wächst, das heißt, dass der Cashflow über einen gewissen Horizont hinweg wächst, es ist wichtig, dass das Wachstum so lange wie möglich anhält, damit mein Cashflow 5–6 Jahre lang nicht wächst und dann stabil bleibt, dass die Wachstumsphase möglichst lang ist, damit das Risiko minimiert wird. Das sind also die Komponenten dessen, was tatsächlich den Wert steigert.
Und nun gehen wir es Schritt für Schritt durch und versuchen zu klären, was Free Cash Flow eigentlich ist. Der freie Cashflow ist kein Gewinn. So kann ein Unternehmen profitabel sein und dennoch keinen freien Cashflow generieren. Der freie Cashflow ist das, was dem Unternehmen übrig bleibt, nachdem es alles bezahlt hat, was es benötigt. Mit „Bezahlen“ meine ich also, dass es sich um alle Investitionen handelt, die es braucht. Mittlerweile investiert jedes Unternehmen etwas Betriebskapital. Es hat einige Forderungen, einige Verbindlichkeiten, einige Vorräte und investiert in einige zusätzliche Vorräte, die es für die nächste Runde benötigt. Und die Menschen müssen erkennen, was Cashflow ist und wie ihre Entscheidungen jede Komponente dieses freien Cashflows beeinflussen können. Das ist also eine der längsten Diskussionen, aber es ist nichts so Kompliziertes. Die Leute verstehen nach einiger Zeit, dass sie bei jeder Entscheidung, die sie im Unternehmen treffen, darauf achten sollten, welche Auswirkungen sie auf den Cashflow haben wird, welche Auswirkungen sie auf das Wachstum des Unternehmens haben wird und um wie viel.
Wenn diese Entscheidung also meine Wachstumsphase auf einen längeren Zeitraum verlängert, dann ist das großartig, denn wenn ein Unternehmen länger wächst als der Markt, steigt der Wert. Wenn ein Unternehmen allmählich aufhört, also das Wachstum abnimmt, und das sind die reifen Unternehmen, wenn ein Unternehmen auf der Ebene der Wirtschaft wächst, dann erreicht das Unternehmen im Grunde eine Phase, in der es zwar nicht aufhört, Cashflow zu generieren, aber der Wert wird dann nicht mehr wesentlich steigen, und das ist bereits Gegenstand einer weiteren, tiefergehenden Debatte, also darum geht es immer.
Was macht ein gutes Geschäft aus und welche Branchen haben höhere Margen?
Martin Brath: Danke. Sie sehen die Finanzberichte von Tausenden von Unternehmen. Was ist für Sie ein gutes Unternehmen oder was sind einige allgemeine Indikatoren für ein gutes Unternehmen, sei es die Branche, die Vermögensstruktur oder was auch immer?
Peter Pašek: Persönlich mag ich immer Unternehmen, die nicht kapitalintensiv sind, das heißt, immer wenn etwas aufgebaut werden kann, ohne dass jemand viel Kapital hineinstecken muss, dann sage ich das nicht ...
Martin Brath: Ein Beratungsunternehmen.
Peter Pašek: Eine Beratungsfirma ist völlig... Ich gebe zu, dass ich mit der Buchhaltung angefangen habe, und um darauf zurückzukommen, damals, als ich noch nicht einmal 18 war, und ich habe es im Grunde genommen so weit gemacht, wie es ging, und dann habe ich mir einen Gewerbeschein als Einzelunternehmer gemacht, den ich immer noch habe, und für die Buchhaltung braucht man eigentlich nur einen einfachen Computer, eine Buchhaltungssoftware, und sie kann die Buchhaltung machen, das heißt, es war nicht anspruchsvoll. Es handelt sich sicherlich um ein Geschäft, das keinen Bedarf hat oder bei dem der Konsum des Kunden nicht aufgeschoben werden kann, also ist es etwas, das benötigt wird. Das bedeutet wiederum, wenn ich es mir ansehe, ist es etwas, was der Kunde relativ regelmäßig braucht, also ist das großartig, und wenn er es nicht braucht, würde ich lieber darauf verzichten. Und zurück zur Buchhaltung: Auf den ersten Blick ist die Buchhaltung vielleicht etwas, das die Leute brauchen. Sie können es nicht aufschieben, weil man die Buchhaltung regelmäßig machen muss. Aber im Vergleich zur Beratung ist Beratung etwas, was man kürzen kann, denn wenn man in eine schlechte Situation gerät, ist es das erste, was man von der Beratung streicht, oder von den 100 Kosten, die man vielleicht braucht, aber ohne leben kann, weil man einfach Kosten sparen muss.
Das ist also auch ein Vergleich dieser Unternehmen. Für mich ist die Buchhaltung etwas, das vielleicht langweilig ist. Der Vorteil ist also, dass es keine potenzielle Konkurrenz gibt, also ist das großartig. Das Hindernis besteht darin, dass es kein sexy Geschäft ist, in das jemand einsteigen möchte. Zweitens ist es etwas, das Unternehmen oder Menschen brauchen, also sind sie verpflichtet, dafür zu zahlen, denn in diesem Fall ist es gesetzlich vorgeschrieben. Und drittens besteht die Möglichkeit einer Verschiebung grundsätzlich nicht. Also zum Beispiel nur zum Vergleich. Und ich sage nicht, dass Beratung schlecht ist, aber so betrachte ich jedes Unternehmen und dann natürlich die Intensität der Investitionen in gewisse Investitionsausgaben, damit sie so niedrig wie möglich sind, damit sie nicht kapitalintensiv sind. Und dann ist es natürlich immer besser, je mehr Unternehmen eine höhere Marge erzielen. Nun ja, das gilt auch für Software usw. Aber es ist nicht so, wie die Leute denken, dass jede Software erfolgreich ist, sondern dass eine Person in der Lage sein muss, sie zu verkaufen.
Ich gebe zum Beispiel zu, dass ich Unternehmen bevorzuge und mich persönlich dafür engagiere, die auf Dienstleistungen statt auf einem Produkt basieren. Ich denke, ich bin gut darin, eine Dienstleistung zu verkaufen, und das bedeutet nicht, dass ich es vielleicht nicht einmal kann, ich versuche es nicht einmal, weil ich denke, dass ich gut darin bin, eine Dienstleistung zu verkaufen. Und es gibt Leute, die ein Produkt gut verkaufen können. Und die Marge, die jemand mit Softwareprodukten erzielt, ist großartig, aber das bedeutet nicht, dass ich in dieses Geschäft einsteigen würde, weil ich glaube, dass ich nicht weiß, wie man das macht. Das bedeutet, dass ich zum Beispiel Unternehmen mag, die nichts mit Startups gemeinsam haben müssen, es können kleine Unternehmen sein, die 200, 300, 400.000 Umsätze pro Jahr erwirtschaften. Und ich bin mit einem Partner 50/50 oder 51/49 dabei und so weiter. Wenn es keinen intensiven Einsatz meiner Zeit erfordert, es an etwas vorbeigeht und ich es verstehe, dann ist es ein gutes Geschäft. Ich bin also nicht der Typ Mensch, der jetzt mit aller Kraft in Startups investiert, um aus ihnen auszusteigen.
Wir haben auch Unternehmen, die Umsätze von Hunderttausenden Euro erwirtschaften. Wenn es eine gute Marge hat, 10, 20, 30 %, 10 % höher, warum nicht?
Martin Brath: Okay. Gibt es Branchen, in denen die Marge Ihrer Meinung nach durchweg höher ist als in anderen? Ich gehe davon aus, dass die E-Commerce-Margen geringer sind.
Peter Pašek: Der E-Commerce ist auf jeden Fall niedriger. Nun, alles, was mit IT zu tun hat, ich meine jetzt nicht Dienstleistungen, aber die Skalierbarkeit ist klar, also erstellt eine Person ein Produkt oder ein Programm und kann es skalieren. Das Problem ist nur, dass es auf dem Papier schön ist, es sieht gut aus, aber da muss eine Person in der Lage sein, es zu verkaufen, deshalb bevorzuge ich persönlich Dienstleistungen. Dienstleistungen, die an ein gewisses Wissen gebunden sind, das sage ich ganz offen, das ist für mich. Aber ich sage nicht, dass ich nicht in Startups oder Unternehmen mit Technologie investiere, aber ich erwarte, dass es in diesem Unternehmen jemanden geben muss, der sich mit der Technologie auskennt, und ich muss den Antrieb haben, Verkäufe zu tätigen, denn meiner Ansicht nach ist der Verkauf das A und O von allem.
Zeitpunkt des Verkaufs und Preis-/Wert-Verhältnis
Martin Brath: Okay, wenn ich ein Unternehmen verkaufen wollte, woher weiß ich dann, wann der richtige Zeitpunkt ist, oder was würden Sie mir empfehlen, wann, welche Indikatoren sollten mir sagen, dass ich jetzt verkaufen könnte?
Peter Pašek: Gute Frage. Die meisten Leute verkaufen ein Unternehmen, wenn sie bereits ausgebrannt sind. Das ist die Situation, in der sie das Unternehmen bereits loswerden wollen, es ihnen keinen Spaß macht und ich glaube nicht, dass das der richtige Moment ist. Der beste Zeitpunkt ist, ein Unternehmen zu einem Zeitpunkt zu verkaufen, an dem es dem Unternehmen am besten geht. Das heißt, wenn es noch auf dem Weg nach oben ist und die Person bereits das Gefühl hat, dass das nächste Wachstum sehr begrenzt sein wird und sie nicht mehr geben kann, dann denke ich bereits darüber nach, dass dies der richtige Moment ist, denn der beste Zeitpunkt, ein Unternehmen zu verkaufen, ist, wenn man es nicht verkaufen muss und wenn es wahrscheinlich die besten Ergebnisse erzielt. Nun, um die besten Ergebnisse zu erzielen, muss es natürlich einige Einnahmen haben, aber ich schaue mir immer an, ob es die optimale Marge hat, sodass das Optimum von der Konkurrenz abhängt, ob die Bruttomarge ausreichend ist, wie sie sein sollte und so weiter, ob der Betriebsgewinn erreicht wird und die Marge so und so ist.
Ich glaube also nicht, dass man genau sagen kann, wann der richtige Zeitpunkt ist. Der richtige Zeitpunkt ist, wenn man nicht verkaufen muss. Das bedeutet, dass in dem Moment, in dem jemand zum Verkauf gezwungen wird, der Käufer das normalerweise irgendwie aufschnappt, und dann sind die Multiplikatoren, die er für das Unternehmen bietet, viel, viel schlechter. Und das ist auch das Paradoxe, dass die meisten Menschen, wenn sie einen Teil ihres Unternehmens verkaufen, versuchen, die Teile zu verkaufen, die bereits schlecht sind. Paradoxerweise sollte man immer verkaufen, was gut ist. Was gut ist, kann man zu einem besseren Preis verkaufen als das Schlechte, und vielleicht kann man dann entweder das Schlechte reparieren oder verstehen, dass es einfach geschlossen werden muss. Das ist also wahrscheinlich mein Rat.
Martin Brath: Okay, Sie haben den Unterschied zwischen Preis und Wert erwähnt. Sehen Sie ihn auch so, dass dann, wenn die größte Diskrepanz zwischen dem aktuellen Preis und dem tatsächlichen inneren Wert des Unternehmens besteht, dies möglicherweise der Fall ist?
Peter Pašek: Nun, das ist schwer. Der Wert soll für mich einfach als Gefühl dienen, dass ich, wenn ich etwas unter diesem Wert kaufe, das Gefühl habe, es mit einem Rabatt gekauft zu haben. Aber die Tatsache, dass ich eine gewisse Meinung zum Wert habe, bedeutet nicht, dass der gesamte Markt die gleiche Meinung hat wie ich. Das ist der Grund, warum, wenn Sie M&A-Transaktionen durchführen, und das sagen wir offen, dann keine M&A-Transaktionen stattfinden, oder besser gesagt, die Mehrheit, die überwältigende Mehrheit, mehr als 90 % der M&A-Transaktionen werden nicht auf der Grundlage durchgeführt, dass jemand kommt und den Wert des Unternehmens anhand der Discounted-Methode berechnet. Die meisten Transaktionen werden, wenn sie bestimmt sind, und jetzt spreche ich vom Preis, nicht vom Wert, wofür etwas gekauft und verkauft wird, auf der Grundlage einiger Multiplikatoren gekauft und verkauft. Man nimmt also etwas EBITDA, etwas EBIT oder einige Umsätze, wenn das Unternehmen nicht profitabel ist, und man nimmt einige Benchmarks der Branche und sagt, wie hoch der Multiplikator sein sollte, wofür das Unternehmen gekauft und verkauft wird.
Warum ist das so? Denn Multiplikatoren sind leicht zu verstehen, und das ist paradox, sie sind für den Käufer und Verkäufer und auch für die Berater verständlich, ich finde einfach leicht ein Vielfaches von etwas Vergleichbarem. Der Wert ist schwer zu bestimmen, denn obwohl ich gesagt habe, dass es vier Parameter gibt, ist es nicht einfach, den Wert eines Unternehmens zu bestimmen, weil ich einen gewissen Cashflow für die Zukunft vorhersagen muss. Es gibt eine Menge Dinge und ich muss explizite Entscheidungen treffen. Das bedeutet also nicht, dass der Preis dies widerspiegelt, wenn ich einen bestimmten Wert berechne. Der Preis kann völlig vom inneren Wert abweichen. Es ist nur so, dass ich als jemand, der an Werte glaubt, das Gefühl habe, wenn ich es billiger gekauft habe, dann weiß ich, dass es einen Wert gibt, und ich muss daran glauben. Und es ist schön, zum Beispiel diese Art von Diskrepanz auf dem Markt zu sehen. Man kann es zum Beispiel sehen, wenn man mit Aktien handelt, dass ich den Wert eines Unternehmens berechnen kann und wenn ich glaube, dass der Preis auf dem Markt niedriger ist als der Wert, dann kaufe ich die Aktie.
Und wenn ich sie kaufe, habe ich das Recht, diese Aktie einen Monat, zwei, ein Jahr, zwei Jahre, drei Jahre, fünf Jahre lang zu halten, ich kann unendlich warten, oder nicht unendlich, sondern über einen langen Zeitraum, bis der Markt meine Erwartungen einholt. Andererseits kann es vorkommen, dass ich denke, dass der Wert des Unternehmens derzeit weit unter dem Marktpreis liegt und ich auf dem Markt irgendwie, über Derivate oder ähnliches, einen Leerverkauf tätigen kann. Das bedeutet, dass ich de facto etwas verkaufe, das ich nicht besitze, und es dann in der Zukunft zurückkaufe. Und das ist zum Beispiel das Paradoxe an dieser Situation, dass es in der Praxis zwar möglich ist, aber nur für einen begrenzten Zeitraum. Für eine solche Transaktion wird mir niemand 10–15 Jahre lang Geld leihen. Ich kann es vielleicht ein Jahr lang machen, oder ich kann ein Derivat für ein Jahr kaufen. Das heißt aber nicht, dass der Markt in einem Jahr zur Besinnung kommt und merkt, was ich sehe, dass der Wert niedriger ist als der Preis.
Das sind also die Diskrepanzen auf dem Markt. Die Tatsache, dass ich immer noch denke, dass dies der richtige Wert ist, bedeutet nicht, dass der Markt diesen Wert schätzen und verstehen wird. Wenn ich also den Wert eines Unternehmens bestimme, bestimme ich ihn für mich selbst, aber das bedeutet nicht, dass ich nicht auf die Preise schaue, und ich schaue auf Vielfache usw., ich schaue mir an, wie der Markt es wahrnimmt, aber der Wert ist etwas, von dem ich einfach ausgehe, und es ist dieser Wert für meinen eigenen Seelenfrieden und die Gewissheit, dass, okay, wenn ich es ausarbeite, immer eine Art Geschichte dahinter steckt. Denn hinter jedem Unternehmenswert muss eine Geschichte gesucht werden. Das heißt, wenn ich den Cashflow schätze, schätze ich mit diesem Cashflow etwas, das in der Zukunft im Unternehmen passieren sollte. Wenn ich einen Abzinsungssatz schätze, mit dem ich diesen Cashflow diskontiere, schätze ich ein gewisses Risiko ein. Für jeden muss ich also wahrscheinlich eine Geschichte erfinden. Und wenn sich die Geschichte ändert, ändert sich auch der Wert.
Das war zum Beispiel bei NVIDIA und dem chinesischen Startup, das ebenfalls ein eigenes KI-Modell herausbrachte, sehr schön zu sehen. Plötzlich gab es NVIDIA, das angeblich der einzige und wichtigste Lieferant der Hardware war, die man für den Betrieb dieser KI benötigt. Und jetzt jemand... Und jetzt stellt sich die Frage, ob es wahr ist oder nicht. Es ist überhaupt nicht wichtig, ob... Wie viel es kostet, wie viel es kostet. Aber plötzlich hat jemand die Geschichte geändert, dass es vielleicht eine theoretische Chance gibt, dass KI auf etwas anderem als NVIDIA läuft. Es muss nicht so perfekt sein. Und als ich nun irgendwann den Wert von NVIDIA erschuf, hatte ich eine Geschichte, und diese Geschichte hat sich geändert, also hat sich der Wert geändert.
Martin Brath: Übertragen Sie das auf Ihr Privatleben? Schauen Sie sich das Auto, das Sie kaufen, mit einiger Freude an, ob es sich lohnt?
Peter Pašek: Schwer zu sagen, ich versuche es natürlich, aber im Privatleben verstehe ich, wie Geld funktioniert. Ich wage zu behaupten, dass ich ziemlich gut darin bin, von dem Moment an, wer es herausgibt, wie sie es herausgeben, es geht also nicht nur um Zentralbanken, es geht um Geschäftsbanken. Ich verstehe, wie Zinssätze funktionieren, was hinter den Zinssätzen steckt, was Inflation ist und so weiter. Ich verstehe den Vorteil von Schulden und so weiter. Deshalb versuche ich lieber, dieses Verständnis irgendwie ins Leben zu tragen, in jede Investition, die ich tätige. Und jetzt spreche ich von Investitionen nicht nur in dem Sinne, dass Sie ein Unternehmen kaufen, ein kleines Unternehmen, ein großes Unternehmen, sondern in jede Anlageklasse, in die Sie investieren. Egal, ob es sich um eine Wohnung, ein Haus, ein Grundstück oder einige Aktien oder Anleihen und so weiter handelt. Einige Werte und so weiter, ich glaube nicht, dass ich sie auf irgendeine Weise ins Privatleben einbringe. Ich glaube auch nicht, dass es überhaupt unnötig ist. Es ist vielmehr die ganze Logik, wie die Finanzwelt und das Geld als solches funktionieren.
Warnsignale beim Kauf oder Verkauf eines Unternehmens
Martin Brath: Okay, was sind die größten Warnsignale beim Kauf oder Verkauf? Wenn ich als Käufer ein Unternehmen sehe, was sollte mich abschrecken, was schreckt Unternehmen ab, sodass ich nicht kaufe?
Peter Pašek: Nun ja, es gibt natürlich viele Warnsignale. Zunächst wird immer eine DD erstellt, und im finanziellen Teil der DD schaut man natürlich immer zuerst auf die Einnahmen. Sie sehen, wie viele Kunden der Verkäufer hat. Bei einer geringen Anzahl an Kunden und einer hohen Konzentration besteht ein potenzielles Risiko. Dann erfahren Sie natürlich, ob diese Kunden persönlich mit dem Verkäufer verbunden sind, wenn es sich um kleine Unternehmen handelt. Dann das persönliche Engagement des Verkäufers selbst. Es kommt oft vor, dass das Geschäft nur wegen ihm läuft, und jetzt kauft man es und jemand stellt fest, dass das Unternehmen ohne den Verkäufer nicht funktioniert. Dann gibt es natürlich noch verschiedene Dinge dieser Art, Dinge, die aus Privat- und Privatvermögen in diese Unternehmen geschoben werden, und ähnliche Dinge, die herausgeputzt werden müssen. Aber ich glaube nicht, dass es das ist. Die größten, größten Warnsignale sind für mich.
Für mich als Investor ist es ein Warnsignal, wenn ich ein Unternehmen kaufe, bei dem ich auch einen Job kaufe. Das heißt, wenn ich ein Investor bin und ein Unternehmen kaufe, sollte dieses Unternehmen nach dem Kauf auch ohne mich arbeiten können. Das ist also das Warnsignal, über den Kauf dieses Unternehmens nachzudenken. Ich gehe als Investor ein, was jetzt nicht bedeutet, dass ich die Finger ganz davon lassen soll, dass ich die Finger davon lasse und jetzt nur abwarte, was das Unternehmen macht oder nicht macht, aber in dem Moment, in dem ich mit dem Unternehmen einen Job kaufen muss, dann ist das keine Investition, ich kaufe einen Job. Für mich ist die erste, für mich persönlich entscheidende Frage, darüber nachzudenken, ob das Unternehmen nach dem Kauf des Unternehmens und dem Ausscheiden des Verkäufers über ein System von Mitarbeitern, ein Management verfügt, das weiterhin funktionieren und genau den Cashflow generieren kann, den ich erwarte. Einige kommen zurück, also erwarte ich eine Rückkehr und dass ich nicht eingreifen und mich engagieren muss.
Das ist das erste. Und dann diese rote Fahne, die finanzielle, die ich hineingesteckt habe, das ist die Rendite. Wenn ich in etwas investiere, schaue ich immer auf die Rendite, also schaue ich mir zum Beispiel an, wie viel Betriebsgewinn nach Steuern das Unternehmen erwirtschaften kann, im Vergleich zum Kapital, das in das Unternehmen investiert wird, also schaue ich mir das Eigenkapital an, ich schaue mir die verzinslichen Schulden ohne Barmittel an und ich schaue mir an, wie viel das Unternehmen erwirtschaften kann. Und ich setze das ins Verhältnis zu dem, was ich erwarte, wie viel ich von jedem Euro erwarten würde, der in dieses Unternehmen investiert wird. Und wenn diese Rendite niedriger ist als ich erwarte, dann ist das für mich ein Warnsignal dafür, dass es keinen Sinn macht, in sie zu investieren. Oder ich beschäftige mich dann mit der Frage, ob das Unternehmen nach dem Kauf die Profitabilität steigern kann, damit dort die Rendite erzielt werden kann. Aber das ist meine persönliche Meinung. Also keinen Job kaufen, das ist das Erste, und das Zweite, es sollte eine höhere Rendite bringen, als ich erwarte, und die Frage ist dann, was eine Person von jeder Investition erwartet, dieser Prozentsatz ist wichtig.
Martin Brath: Diese Erwartung hängt von der Aktie oder dem Hebel ab. Was würde Ihnen eine Investition in ETFs als Alternative bringen?
Peter Pašek: Nun ja, genau das ist es, jede Investition sollte unter dem Gesichtspunkt dessen, in was ich investiere, betrachtet bzw. analysiert werden. Wenn ich also jetzt, wie oft erwähnt, Staatsanleihen kaufe, dann vergleiche ich bei einer Investition natürlich diese Rendite mit dem Risiko, das ich eingehen muss. Es ist also ein anderes Risiko, wenn ich eine Staatsanleihe kaufe, eine Staatsanleihe Deutschlands, eine Staatsanleihe der Slowakischen Republik, ein anderes Risiko als wenn ich einen ETF auf den S&P 500 kaufe, ein anderes Risiko, wenn ich eine bestimmte Einzelaktie kaufe, und ein anderes Risiko, wenn ich ein Unternehmen kaufe, das in der Slowakei, in der tschechoslowakischen Region, Geschäfte macht. Man nennt es also Kapitalkosten. Und grundsätzlich steigen auf dieser Leiter die Kapitalkosten. Wenn ich Geld beispielsweise in ein einzelnes Unternehmen investiere, also nicht in ein börsennotiertes Unternehmen, dann können meine Erwartungen bei etwa 15, 16, 17, 20, vielleicht sogar 30 % liegen. Das hängt einerseits von der Branche ab, jede Branche hat ein anderes Risikoniveau, und es hängt davon ab, wie viel Kapital ich als Person in sie investiere.
Denn es ist anders, wenn ich, lassen Sie mich ein Beispiel nennen, davon ausgehe, dass ich 10 Millionen zur Verfügung habe, um zu investieren, und es ist anders, wenn ich 50.000 in ein Unternehmen investiere, weil das für mich ein erschwinglicher Betrag ist und ich nicht vollständig darin investiert bin, sodass meine erforderliche Rendite viel niedriger sein wird, als wenn ich 10 Millionen und alle meine Ersparnisse nehme und sie in ein Unternehmen stecke, dann erwarte ich von diesem Unternehmen eine höhere Rendite. Es ist also auch eine individuelle Sache, denn jeder Mensch ist anders, jeder Mensch hat unterschiedliche Möglichkeiten und unterschiedliche Investitionen, ist in verschiedenen Dingen unterschiedlich diversifiziert, und das hat Auswirkungen auf den erwarteten Prozentsatz.
Schnellfeuergeschoss
Martin Brath: Okay, jetzt kommt eine Runde kurzer Fragen, also werde ich eine Reihe von Fragen stellen und versuchen, sie so schnell wie möglich zu beantworten. Was auch immer die Antwort abhängt, versuchen Sie es im Grunde mit einer. Also Bootstrapping oder VC-Finanzierung?
Peter Pašek: Beides.
Martin Brath: Profitabilität oder schnelles Wachstum?
Peter Pašek: Rentabilität.
Martin Brath: Kauf eines profitablen Unternehmens oder eines schnell wachsenden Startups?
Peter Pašek: Ein profitables Unternehmen.
Martin Brath: Immobilien oder Aktien kaufen?
Peter Pašek: Beides.
Martin Brath: Höhere Gehälter oder mehr Mitarbeiteraktien?
Peter Pašek: Belegschaftsaktien.
Martin Brath: Beratung oder E-Commerce? [transkribiert als „Spoločnosť alebo e-commerce“, wörtlich „Unternehmen oder E-Commerce“]
Peter Pašek: Derzeit schon E-Commerce. [unklar]
Martin Brath: Schneller Ausstieg oder langfristiges Halten?
Peter Pašek: Für mich langfristiges Halten.
Martin Brath: Arbeiten im Büro oder Homeoffice?
Peter Pašek: Wow, meine Kollegen werden es wissen. Home-Office-Arbeit, aber ich meine beides, aber ich meine, ich, ich, beides.
Martin Brath: Hands-on oder delegieren?
Peter Pašek: Es kommt darauf an, um welche Art von Projekt es sich handelt.
Martin Brath: Hart oder klug arbeiten?
Peter Pašek: Ich arbeite hart, leider, leider.
Martin Brath: Das beste Wirtschaftsbuch, das Sie gelesen haben?
Peter Pašek: Wow, im Moment weiß ich nicht, das Buch heißt, es ist von Netflix, das hat mir sehr gut gefallen. Es war sehr gut, aber im Moment fällt mir der Name nicht ein.
Martin Brath: Ja, ich weiß, welches du meinst. Nun, Deal of Deals, so etwas in der Art.
Peter Pašek: Na ja, das von Netflix. Das war ausgezeichnet.
Fremdfinanzierung für Unternehmer
Martin Brath: Okay, was halten Sie von der Fremdfinanzierung eines Unternehmers?
Peter Pašek: Oder Fremdfinanzierung. Also. Ich bin nach wie vor der Meinung, dass die Fremdkapitalfinanzierung die günstigste Form von Kapital ist, die ein Unternehmen bekommen kann, wenn wir es vom Kapitalstandpunkt aus betrachten. Warum? Denn ein Investor, also jemand, der über Eigenkapital einsteigt, verlangt vom Unternehmen mehr als ein Kreditgeber. Das ist völlig normal. Ein Kreditgeber verlangt gewisse Zinsen, und diese Zinsen spiegeln ein gewisses Risiko des Landes und des Unternehmens sowie einen risikofreien Zinssatz als Bestandteile davon wider. Als Investor muss ich mehr verlangen, weil ich in der Warteschlange untergeordnet bin, wenn etwas passiert. Das bedeutet, dass ich erst dann Anspruch auf eine Dividende habe, wenn das Unternehmen einen Gewinn erwirtschaftet und über das nötige Geld verfügt, um diese Dividende auszuzahlen. Als Investor stehe ich also im Rückstand, weshalb paradoxerweise alle Investoren oder Partner mehr verlangen sollten als ein Kreditgeber. Wenn ich also nach Kapital für mein Projekt suche, sollten Schulden meine erste Alternative sein.
Und nun stellt sich die Frage, ob es sich um Schulden in Form eines Darlehens oder um Schulden in Form von Anleihen usw. handeln soll. Aber Schulden sind die erste Alternative. Erst wenn ich die Möglichkeiten ausgeschöpft habe, wenn ich keine Chance mehr habe, einen Kredit zu bekommen, keine Chance mehr, eine Anleihe auszugeben, dann sollte ich versuchen, Kapital durch Eigenkapital zu beschaffen. Aber in der Praxis funktioniert es tatsächlich so. Als Start-up-Unternehmen besorgen sich Unternehmen Kapital von Investoren, weil ihnen niemand Kredite gewähren würde. Sie beschaffen also kein Kapital aus anderen Gründen. Keine Bank würde einem Startup Geld geben, kein Kreditgeber würde ihnen Geld geben, deshalb beschaffen sie sich Kapital, deshalb handelt es sich um Risikokapital, verbunden mit Eigenkapital. Das ist es also, darüber habe ich auch einmal geschrieben, über Pilulka [transkribiert als „Piluka“; wahrscheinlich Pilulka], als von einer zweiten Ausgabe von Aktien die Rede war, dass es ein Zeichen dafür sei, dass es sehr schlecht sei, wenn sie ohnehin keine Anleihen ausgeben könnten. Wenn sie bereits keinen Kredit bekommen konnten, ist das ein Zeichen dafür, dass es sehr schlecht ist.
Wenn also selbst der Kreditgeber Sie ablehnt, ist das sehr riskant. Also ja, für mich sollten Schulden nach Möglichkeit die erste Finanzierungsform sein. Wenn dies nicht möglich ist, strebt eine Person nach Gerechtigkeit. Die Leute verstehen es, manchmal auch nicht, sie sagen, Eigenkapital sei billig, Eigenkapital sei an keine Zinsen gebunden. Es ist an keine Zinsen gebunden, aber jeder Partner erwartet eine höhere Rendite als der Kreditgeber, der Ihnen Geld leiht. Für mich sind Schulden definitiv... Aber natürlich gilt das bis zu einem gewissen Grad. Ich kann also Schulden aufnehmen, und wenn ich das in Zahlen umsetze, ergibt sich ein optimales Schuldenniveau. Nochmals unter dem Dach der Finanzmathematik habe ich einige Kapitalkosten. Also die Kosten, wie viel mich eine Fremdfinanzierung kostet und was die Partner als Investoren von mir erwarten. Und nun besteht mein Ziel aus Sicht des Finanzmanagements darin, die Kosten für dieses Kapital so niedrig wie möglich zu halten. Das ist der Zusammenhang mit dem Wert des Unternehmens.
Wenn meine Kapitalkosten am niedrigsten sind, maximiere ich den Wert des Unternehmens. Und jetzt kann ich diese Kapitalkosten senken, indem ich immer mehr Schulden aufnehme, weil dieses Kapital immer mehr durch Schulden verwässert wird, die niedrigere Kosten haben als Eigenkapital. Bis zu einem gewissen Zeitpunkt, denn in dem Moment, in dem auch die Anleger das Gefühl haben, aufgepasst zu werden, beginnt sich das Unternehmen immer mehr zu verschulden. Je höher die Verschuldung eines Unternehmens ist, desto riskanter wird es, denn möglicherweise kommt es zu einer Situation, in der es die Zinsen nicht zahlen kann und bankrott geht. Und dann beginnen auch die Anleger, eine höhere Rendite ihrer Investition zu fordern. Es funktioniert also so: Durch die Erhöhung der Verschuldung sinken die Kapitalkosten, bis irgendwann paradoxerweise die Kapitalkosten zu steigen beginnen, weil es sogar für die Anleger selbst zu riskant wird. Sie müssen also Schulden aufnehmen, aber Sie müssen den idealen Ort und den Punkt finden, bis zu dem Sie gehen können.
Sobald Sie diesen Punkt überschreiten, steigen die Kapitalkosten und es ist nicht länger angemessen, noch mehr Schulden aufzunehmen.
Martin Brath: Es kommt also nicht auf einen Prozentsatz des Unternehmenswerts oder den Unternehmenspreis an, sondern auf den Cashflow?
Peter Pašek: Nun, man kann nicht sagen, dass es mathematische Formeln gibt, dass der Verschuldungsgrad maximal 40 % beträgt, oder dass 40 % ideal sind, das stimmt nicht. Es hängt von jedem Unternehmen ab, zum Beispiel haben manche Unternehmen günstigere Konditionen, für sie lohnt es sich tatsächlich, keine Kredite aufzunehmen und alles über Eigenkapital aufzubringen. In der Finanzmathematik, ohne auf komplizierte Dinge einzugehen, gibt es Unternehmen, die ein Beta haben, einen relativen Risikofaktor der Branche, sogar Null. Das sind Branchen, die überhaupt nicht wachsen oder sich vom Markt verdrängen lassen. Für sie ist es paradoxerweise besser, Kapital von Investoren zu bekommen und nicht über Schulden. Jede Branche ist also anders und die Höhe der Verschuldung kann je nach Branche unterschiedlich sein. Das Ideal, aber wie gesagt, das Ideal ist, wenn die Kapitalkosten am niedrigsten sind. Und jede Branche hat eine andere.
Aufbau von Eigentumsstrukturen vor einem Verkauf
Martin Brath: Ja. Sie helfen beim Aufbau von Eigentumsstrukturen für Unternehmen, vor einem Kauf oder vor einem Verkauf. Was bedeutet das? Womit hilfst du dort hauptsächlich?
Peter Pašek: Nun, es kommt darauf an, wann der Verkäufer zu uns kommt. Ideal ist es, wenn der Verkäufer mit einem langfristigen Zeithorizont zu uns kommt, bevor er die Transaktion überhaupt plant. Idealerweise ein Jahr, zwei, drei, bevor sie überhaupt verkaufen wollen. Denn als erstes muss die Vorbereitung des Verkäufers auf den möglichen Ausstieg vorbereitet werden, und da reden wir offen darüber, es geht in erster Linie um die Steuern. Denn wenn der Gründer das Unternehmen als natürliche Person gründet und hält, kann es für ihn als potenzieller Verkäufer solcher Anteile sehr teuer werden, was die darauf zu zahlenden Steuern und Abgaben angeht. Wenn also jemand zu uns kommt und sagt, dass er irgendwann in der Zukunft plant, das Unternehmen zu verkaufen, ist das erste, was man tut, ein Blick auf die Struktur, die Eigentümerstruktur, ob es notwendig ist, eine Familienholding zu gründen, auf die man diese Anteile oder Geschäftsanteile überträgt, um es unter diesem Gesichtspunkt auf den möglichen Verkauf vorzubereiten.
Im zweiten Schritt schaut sich eine Person natürlich um und führt eine sogenannte Vendor DD, Vendor Due Diligence, durch, also schaut man sich das Unternehmen direkt an, schaut sich seine Daten und Finanzkennzahlen an, schaut sich einige steuerliche und rechtliche Risiken an, also schaut man sich an, was der potenzielle Käufer und seine Berater finden könnten. Und das ist der nächste Teil dieser Vorbereitung: Sie bereiten das Unternehmen vor, bereinigen es, eliminieren einige Risiken, seien Sie einfach bereit, damit Sie, wenn ein potenzieller Käufer kommt, seine Berater in den Datenraum lassen können, damit das Unternehmen vorbereitet ist. Und je nach Alter gibt es natürlich noch viel mehr. Bei einigen Verkäufern wird das Thema Nachfolge explizit thematisiert. Ob sie verkaufen oder nicht, ob es besser ist, das Unternehmen zu behalten, oder ob es besser ist, ein professionelles Management einzustellen und lieber einen Schritt zurückzutreten, und so weiter. Es kommen also Themen auf wie die Frage, ob überhaupt verkauft werden soll, ob es nicht besser ist, das Unternehmen zu behalten und das Problem lieber dadurch zu lösen, dass die Person nur aus den Führungsfunktionen ausscheidet.
Es gibt also natürlich viele Dinge, aber die grundlegenden sind wahrscheinlich diese.
Martin Brath: Da beraten Sie auch. Denn es hört sich ein bisschen so an, als ob Sie dann gegen sich selbst arbeiten würden, dass Sie bei einem Verkauf vielleicht einen Prozentsatz eines bestimmten Preises hätten, aber hier würden Sie im Grunde keine Marge bekommen oder nicht bezahlt werden.
Peter Pašek: Ja, aber ich glaube nicht, dass hinter jedem Tor immer das Tor steckt. Das ist vielleicht nicht typisch für Beratungsunternehmen, aber man kann nicht für jedes Ziel eine Belohnung bekommen. Und einige unserer Kunden wissen das. Es kommt manchmal vor, dass wir manche Dinge gar nicht erst in Rechnung stellen, weil es sich nicht lohnt, sie in Rechnung zu stellen. Aber vielleicht klingt es, vielleicht klingt es seltsam, einige Kollegen werden wütend auf mich sein, dass wir viele Dinge umsonst machen, was aus geschäftlicher Sicht vielleicht nicht richtig ist, aber andererseits lohnt es sich nicht, ein Unternehmen mit Gewalt zu verkaufen, das vielleicht nicht verkauft werden musste. Und nochmal bin ich ehrlich: Wenn ein Unternehmen nicht verkauft wird und am Ende alles gut läuft, kann das ein Gewinn für alle Seiten sein, denn wenn wir als Konzern solche Ratschläge geben und es dann auch in die Zukunft geht, dann kommt auch die nächste Generation zu einem und kooperiert selbst. Darum geht es also nicht. Vielleicht verliert jemand ein Honorar, ein Erfolgshonorar oder einen bestimmten Prozentsatz dieser Transaktion, aber das bedeutet nicht, dass er nicht auch auf andere Weise davon profitieren kann. Wichtig ist, dass die Person vor allem die richtige Entscheidung trifft. Am Ende existiert die richtige Entscheidung nie als solche, es ist eine Entscheidungsmöglichkeit und der Kunde muss diese Entscheidung treffen, aber wenn er sich damit wohlfühlt und ihm dann bestätigt wird, dass es richtig war, dann ist das wahrscheinlich das Wichtigste.
Cashflow für Unternehmensgründungen, Wachstum und Börsengänge
Martin Brath: Okay, noch etwas zum Thema Existenzgründung. Was ist Ihrer Meinung nach das größte Problem für Existenzgründer? Vielleicht steigen ihre Umsätze kontinuierlich, die Rentabilität reicht aber möglicherweise nicht aus, um das Unternehmen über Wasser zu halten.
Peter Pašek: Nun ja, es geht nicht um die Rentabilität, sondern wieder um den Cashflow, also darum, was das Wachstum eines Unternehmens ist, den Umsatz, also für mich ist das so ein Schlagwort, dass überall nur von Wachstumsunternehmen gesprochen wird, nur von Wachstumsunternehmen. Wer wächst, dem geht es gut. Manchmal ist es besser, nicht zu wachsen, das sage ich. Und ich untermauere es noch einmal mit einer, sagen wir, mathematischen Finanzformel: Wenn man sich ein Unternehmen ansieht, das eine gewisse Kapitalrendite und Kapitalkosten hat, und ich komme noch einmal auf diese beiden Dinge zurück, sollten Unternehmen, deren Kapitalrendite niedriger ist als die Kapitalkosten, nicht wachsen, weil das bedeutet, dass das Unternehmen immer mehr Kapital in das Unternehmen investieren muss, um mindestens das gleiche Ergebnis zu erzielen. Ein einfaches Beispiel ist zum Beispiel: Wenn ich ein Unternehmen habe, das jedes Jahr 100.000 Gewinne erwirtschaftet, ändert sich das nicht, aber jedes Jahr verfügt das Unternehmen über mehr und mehr Vermögenswerte, das heißt, ich zahle immer weniger Dividenden aus.
Das liegt nicht daran, dass ich mir selbst keine Dividenden zahlen möchte, sondern weil die Aufrechterhaltung dieses Hunderttausendgewinns jedes Jahr immer mehr Investitionsinvestitionen oder längere Zahlungsfristen für Forderungen erfordert, sodass ich immer mehr Bargeld in Forderungen gebunden habe, und das bedeutet, dass kein Bargeld mehr übrig ist, das ich als Dividende vom Unternehmen auszahlen könnte. Es zeigt sich, dass ich einerseits den gleichen Gewinn habe, aber immer mehr investiertes Kapital, das ich im Unternehmen halte. Das ist also zum Beispiel ein Weg, bei dem es sich nicht lohnt, zu wachsen. Wir wiederholen also, dass Wachstum um jeden Preis manchmal überhaupt nicht notwendig ist. Das Problem ist, dass niemand über Unternehmen spricht, die aufhören zu wachsen, und manchmal kann das aus finanzieller Sicht die vernünftigste Entscheidung sein. Es gibt Unternehmen, die nicht wachsen und dennoch viel Geld erwirtschaften können. Gerade weil sie nicht wachsen und desinvestieren und mehr Geld generieren, als wenn sie wachsen würden.
Und es gibt solche Beispiele in der Slowakei, nun, Dedoles ist eines davon, wo ein Unternehmen, wenn es wächst, tatsächlich darunter leiden kann. Es ist nichts Falsches daran, irgendwann aufzuhören und zu sagen: Das reicht jetzt, das Unternehmen ist gereift, das ist die Obergrenze, die wir erreicht haben, und stattdessen den vorhandenen Cashflow zu unterdrücken. Aber das ist eine gesunde Entscheidung. Wachstum um jeden Preis ist also nicht notwendig. Jedes Unternehmen ist anders, aber das ist nicht notwendig.
Martin Brath: Okay, denn das widerspricht ziemlich dem, was öffentlich gehandelt wird [unklar].
Peter Pašek: Ja, ja, ja, ja, es ist ein Paradox, das Paradoxe ist, dass diejenigen bevorzugt werden, die wachsen, niemand spricht über Unternehmen, die nicht wachsen, überall reden die Leute nur über Unternehmen, die wachsen, aber Wachstum um jeden Preis bedeutet, dass es überhaupt nicht notwendig ist, ich meine, es gibt jede Menge Unternehmen, die im Umsatz wachsen, aber Wachstum im Umsatz, und jedes Wachstum kann man kaufen, ich sage, jedes Wachstum kann man kaufen, jedes Wachstum wird nur dadurch gekauft, wie viel Kapital die Investoren und Kreditgeber haben geben, das ist die Höhe des Kapitals. Und wie dieses Kapital geschätzt wird. Denn ich kann allein durch die Beschaffung von Kapital wachsen und ich werde weiter Druck machen und wachsen. Aber dieses Wachstum bedeutet nicht, dass es mir eine Rendite bringt, die den Erwartungen dieser Anleger entspricht.
Martin Brath: Passt das noch zum Verkauf? Verkäufer handhaben es in der Regel um ein Vielfaches und daher. Wenn Ihr Ausstiegsplan vielleicht ein Verkauf ist, dann ist das Wachstum dort nötig, um dorthin zu gelangen.
Peter Pašek: Deshalb sage ich zum Beispiel, es gibt diese schöne IPO-Statistik, wenn man sich Unternehmen anschaut, die ihren Börsengang an der amerikanischen Börse hatten, haben sie ihr größtes Wachstum meist vor dem Börsengang und vielleicht noch ein Jahr nach dem Börsengang erzielt, aber schon 2–3 Jahre nach dem Börsengang hält das absolut nicht mehr. Der richtige Zeitpunkt für den Ausstieg aus dem Börsengang ist also wichtig, ja. Deshalb sollte ich zu dem Zeitpunkt verkaufen, an dem ich weiß, dass ich den Höhepunkt erreicht habe, und nicht, wenn ich am Tiefpunkt bin.
Martin Brath: Ich meine, dieser Post-IPO-Rückgang, wie er normalerweise genannt wird, wird hauptsächlich dadurch verursacht, dass sie versuchen, den Preis am Tag des Börsengangs zu maximieren.
Peter Pašek: Nein, aber ich spreche jetzt explizit von den Einnahmen. Um die Einnahmen aus Sicht des Unternehmens, nicht um den Preis der Aktien, es geht explizit darum, dass sie wachsen, wachsen, wachsen, genau vor dem Börsengang, vielleicht noch ein Jahr nach dem Börsengang, und dann die Einnahmen, ich sage nicht, dass sie nicht wachsen, aber die Wachstumsintensität nimmt dann deutlich ab. Das ist also das Wachstum, denn wenn man sich zum Beispiel auch Multiplikatoren ansieht, ist es schön, dass ich, wenn ich sage, wofür ich Aktien kaufe, das KGV heranziehen kann, oder wenn ich ein Unternehmen kaufe, den Unternehmenswert zum Umsatz basierend auf dem Umsatz und so weiter. Jedes Vielfache eines Unternehmens ist durch einige Eingaben und Parameter gegeben. Wenn ich also zum Beispiel zwei Unternehmen nebeneinander habe, die den gleichen Gewinn erzielen, dann sollte das Unternehmen, dessen Gewinn schneller wächst als das andere, ein höheres Vielfaches haben. Auch die Vielfachen sind also durch einige Parameter gegeben.
Normalerweise kommt es darauf an, wie viel das Unternehmen reinvestiert und wie stark das Unternehmen wächst. Und das sind Dinge, die [unklar] sind, denn wenn ich zwei Unternehmen nehme, kann jedes ein anderes Vielfaches haben, und normalerweise ist das Unternehmen mit dem niedrigeren Vielfachen nicht billig im Vergleich zu dem mit dem höheren Vielfachen, normalerweise hat das Unternehmen mit dem höheren Vielfachen es verdient, weil es einige Parameter besser hat, und der größte, einer der wichtigsten Parameter ist das Wachstum, einer der wichtigsten Parameter. Deshalb haben Unternehmen, die wachsen, bessere und höhere Multiplikatoren als Unternehmen, die... Deshalb wollen Unternehmen, wenn sie verkauft werden wollen, schnell wachsen, weil dadurch diese Multiplikatoren, diese Multiplikatoren, steigen. Und es ist eines der Elemente, die einen Einfluss darauf haben.
Märkte, Rezession und KI
Martin Brath: Haben Sie Prognosen für die Märkte insgesamt für die nächsten 5 Jahre?
Peter Pašek: Ich mag keine Prognosen, denn das ist... Meiner Meinung nach kann man es nicht abschätzen. Ich meine... Ja, es wird KI geben, wahrscheinlich ja. Wird KI den Menschen am Arbeitsplatz ersetzen? Ja, die Frage ist, wann. Ich arbeite relativ intensiv mit KI und sehe, was sie kann und was sie noch nicht kann, es gibt noch viel Spielraum, und in unserer Branche, in der ich tätig bin, versuche ich wirklich, alles zu testen, was getestet werden kann, aber eines Tages wird es kommen, ich zweifle nicht daran, dass das Niveau so sein wird, dass ... Also wird wahrscheinlich alles, was mit menschlicher Handarbeit zu tun hat, das sein, was die KI nicht bedrohen kann, und es wird einen noch größeren Wert und einen höheren Preis haben. Darauf würde ich mich vielleicht konzentrieren. Alles, was mehr am Menschen orientiert ist. Ich sage, es ist wie … Wahrscheinlich ist es für die KI schwierig oder schwierig, einen Koch und Restaurants und diese Dinge zu ersetzen, also werden diese vielleicht einen größeren Wert haben, weil es das menschliche Element geben wird. Aber das ist schwer, das ist meine Vermutung.
Martin Brath: Was erwarten Sie, ob es eine Rezession oder möglicherweise eine Depression gibt? Auch bei KI wird es wahrscheinlich langsamer kommen, als die meisten Menschen erwarten?
Peter Pašek: Ob es eine solche geben wird, nun ja, die KI ist in Europa noch nicht so weit entwickelt, also hinkt Europa hinterher. Die andere Sache ist, inwieweit Europa sich selbst schützen wird, das heißt, wenn KI hier nicht entwickelt wird, inwieweit sie den Arbeitsmarkt und alles drumherum schützen wird, das kann niemand abschätzen. KI kann ein guter Helfer sein und gerade in Bereichen, in denen Menschen fehlen, die Arbeitseffizienz steigern und somit erheblich hilfreich sein. Ich glaube nicht, dass es die Menschen sofort vollständig ersetzen wird, aber es kann die Effizienz dort steigern, wo Menschen fehlen werden, also ist es aus dieser Sicht großartig. Rezession, ich meine, Europa ist von einer Rezession bedroht, das heißt wahrscheinlich, es ist theoretisch möglich, wir werden sehen, wie sich das Ganze [unklar] entwickelt, oder wie schnell der Krieg endet, alles, was sich auswirken wird, wie die Erholung ausfallen wird, wie schnell, was sie betrifft. Sagen Sie mir, ich versuche nicht, vorherzusagen, ich versuche nie, vorherzusagen, ich glaube nicht, dass ein Mensch die Zukunft auf diese Weise verändert, sondern dass er auf alle möglichen Alternativen vorbereitet ist.
Martin Brath: Okay, Peťo, danke, dass du hier bist und ich hoffe, dass du in Zukunft wiederkommst.
Peter Pašek: Okay, danke für die Einladung.